Pensioen regelen als ondernemer: waarom wachten geld kost
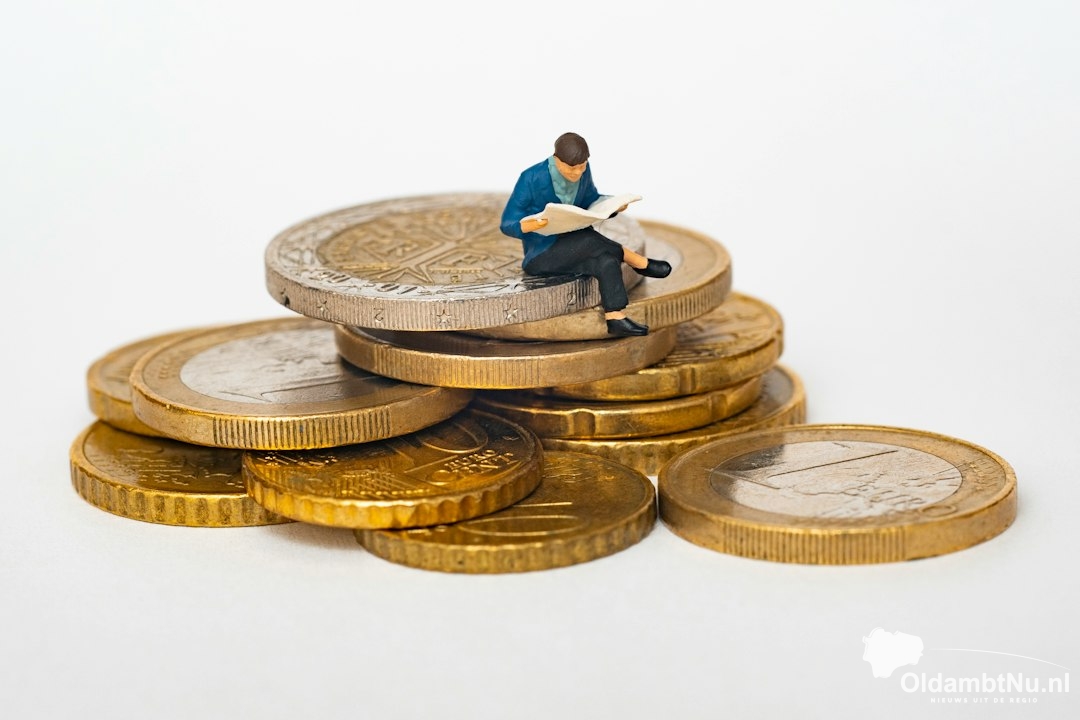

Wie als zzp’er of ondernemer werkt, bouwt niet automatisch pensioen op. Dat moet je zelf regelen, en hoe eerder je begint, hoe meer je vermogen kan groeien door rendement op rendement. Ook in Oldambt groeit het aantal zelfstandigen, van bouwvakkers tot adviseurs. Voor al die ondernemers speelt dezelfde vraag: hoe zorg je dat er straks voldoende inkomen is naast de AOW?
De AOW alleen is voor de meeste mensen niet genoeg
De AOW is een basisvoorziening, geen volledig pensioen. Wie gewend is aan het inkomen van een eigen bedrijf, merkt na de pensioendatum een flinke terugval als er niets naast de AOW staat. Werknemers bouwen vaak aanvullend pensioen op via een regeling van hun werkgever. Zelfstandigen missen die regeling en moeten dat verschil zelf overbruggen.
Dat overbruggen hoeft niet ingewikkeld te zijn. De fiscus helpt zelfs mee, via de zogeheten jaarruimte: het bedrag dat je jaarlijks belastingvriendelijk opzij mag zetten voor je oude dag. Inleg binnen die ruimte trek je af van je inkomen, waardoor je in dat jaar minder inkomstenbelasting betaalt. Pas bij de uitkering na je pensioen betaal je belasting, vaak tegen een lager tarief.
Sparen of beleggen voor later
Voor een doel dat tientallen jaren vooruit ligt, is beleggen doorgaans verstandiger dan sparen. Spaargeld levert meestal weinig rente op, terwijl de prijzen over de jaren blijven stijgen. Daardoor kan de koopkracht van een spaarpot over een lange periode afnemen. Beleggen kent koersschommelingen, maar juist een lange horizon geeft tijd om tussentijdse dalingen op te vangen.
Een laagdrempelige manier om dit aan te pakken is pensioenbeleggen. Je legt periodiek in op een geblokkeerde rekening en dat geld wordt wereldwijd gespreid belegd. Via de jaarruimte profiteer je bovendien van fiscaal voordeel. Geblokkeerd betekent dat het geld vaststaat tot je pensioen. Dat klinkt als een nadeel, maar het voorkomt dat je het vermogen tussentijds aanspreekt en beschermt zo je opbouw.
Ook werkgevers in de regio kunnen dit regelen
Niet alleen zelfstandigen, ook werkgevers in het mkb staan voor deze keuze. Een pensioenregeling maakt een bedrijf aantrekkelijker voor personeel, en dat weegt zwaar in een arbeidsmarkt waarin goede mensen vaak schaars zijn. Lang gold een collectieve regeling als duur en administratief zwaar voor kleinere bedrijven. Moderne aanbieders laten zien dat het ook eenvoudiger kan.
Een voorbeeld is het Amsterdamse Vive, een beleggingsonderneming onder toezicht van de AFM en DNB, die pensioen en vermogensopbouw combineert in één app. Werkgevers kunnen er een regeling opzetten waarbij ieder personeelslid een eigen rekening en eigen keuzevrijheid krijgt. Voor zzp’ers en dga’s (directeur-grootaandeelhouders) zijn er flexibele varianten zonder de starheid van traditionele pensioenproducten. Zo is de drempel om te beginnen een stuk lager dan veel ondernemers denken.
Zo begin je deze maand nog
Begin met inzicht. Kijk op mijnpensioenoverzicht.nl wat je tot nu toe hebt opgebouwd aan AOW en eventueel eerder werkgeverspensioen. Daarna bepaal je hoeveel inkomen je straks wilt hebben en wat het verschil is met wat je al hebt opgebouwd.
Vervolgens bereken je je jaarruimte. Dat kan met een rekentool van de Belastingdienst of van een pensioenaanbieder, op basis van je inkomen van vorig jaar. Heb je in eerdere jaren ruimte onbenut gelaten, dan mag je die via de reserveringsruimte deels alsnog gebruiken. Zo haal je gemiste jaren voor een deel in.
Tot slot kies je een vorm die bij je past en stel je een automatische maandelijkse inleg in. Twijfel je over de juiste verdeling tussen sparen en beleggen, of over de fiscale kant, dan is een gesprek met een financieel adviseur een goede investering. Het belangrijkste is dat je begint. Elk jaar uitstel is een jaar minder opbouw, en die tijd haal je later alleen in met een flink hogere inleg.